
À Paris, IYU veut aider les banques africaines à rester au contact de leurs clients installés en Europe. Lors de sa soirée de rentrée, le 29 septembre, la fintech a annoncé plusieurs nouveaux partenariats et présenté un modèle qui entend étendre les services des établissements africains au-delà de leurs marchés historiques.
Lorsqu’un client quitte son pays pour s’installer en Europe, ses liens financiers ne disparaissent pas avec le changement de territoire. Il peut continuer à y épargner, financer un projet immobilier, soutenir sa famille ou y gérer une partie de ses revenus. Mais ses usages se répartissent désormais entre plusieurs systèmes financiers. Pour sa banque d’origine, la difficulté est de continuer à l’accompagner alors qu’elle ne dispose plus, en Europe, des mêmes infrastructures ni des mêmes accès au marché.
C’est sur ce terrain qu’IYU cherche à se développer. La fintech française, qui opère sur un modèle de Payment-as-a-Service, fournit aux institutions financières une infrastructure technique et réglementaire leur permettant notamment de proposer leurs services en Europe. L’établissement conserve sa marque et sa relation commerciale, tandis qu’IYU prend en charge une partie de l’infrastructure nécessaire à cette extension.
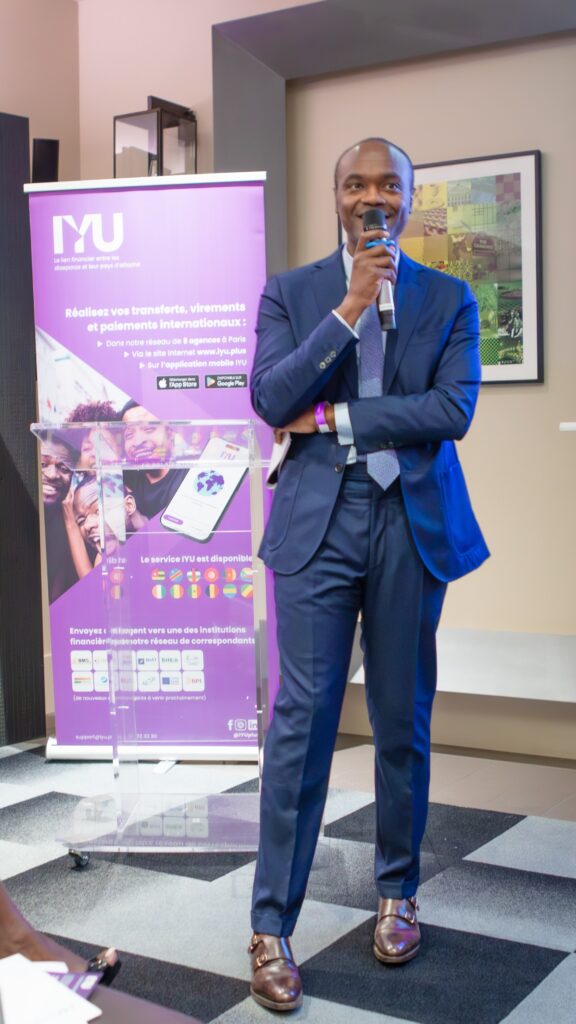
« La diaspora soutient sa famille, et elle le fera toujours mais elle entreprend, épargne et investit aussi. Notre rôle est de fournir l’infrastructure qui permet à nos partenaires de l’accompagner dans ces projets et de s’ouvrir aux marchés mondiaux », explique Georges Ferré, CEO d’IYU. La formule résume le changement de perspective recherché par la fintech : considérer les Africains établis en Europe non seulement comme des personnes qui transfèrent de l’argent vers leur pays d’origine, mais aussi comme une clientèle ayant des besoins d’épargne, d’investissement et de financement.
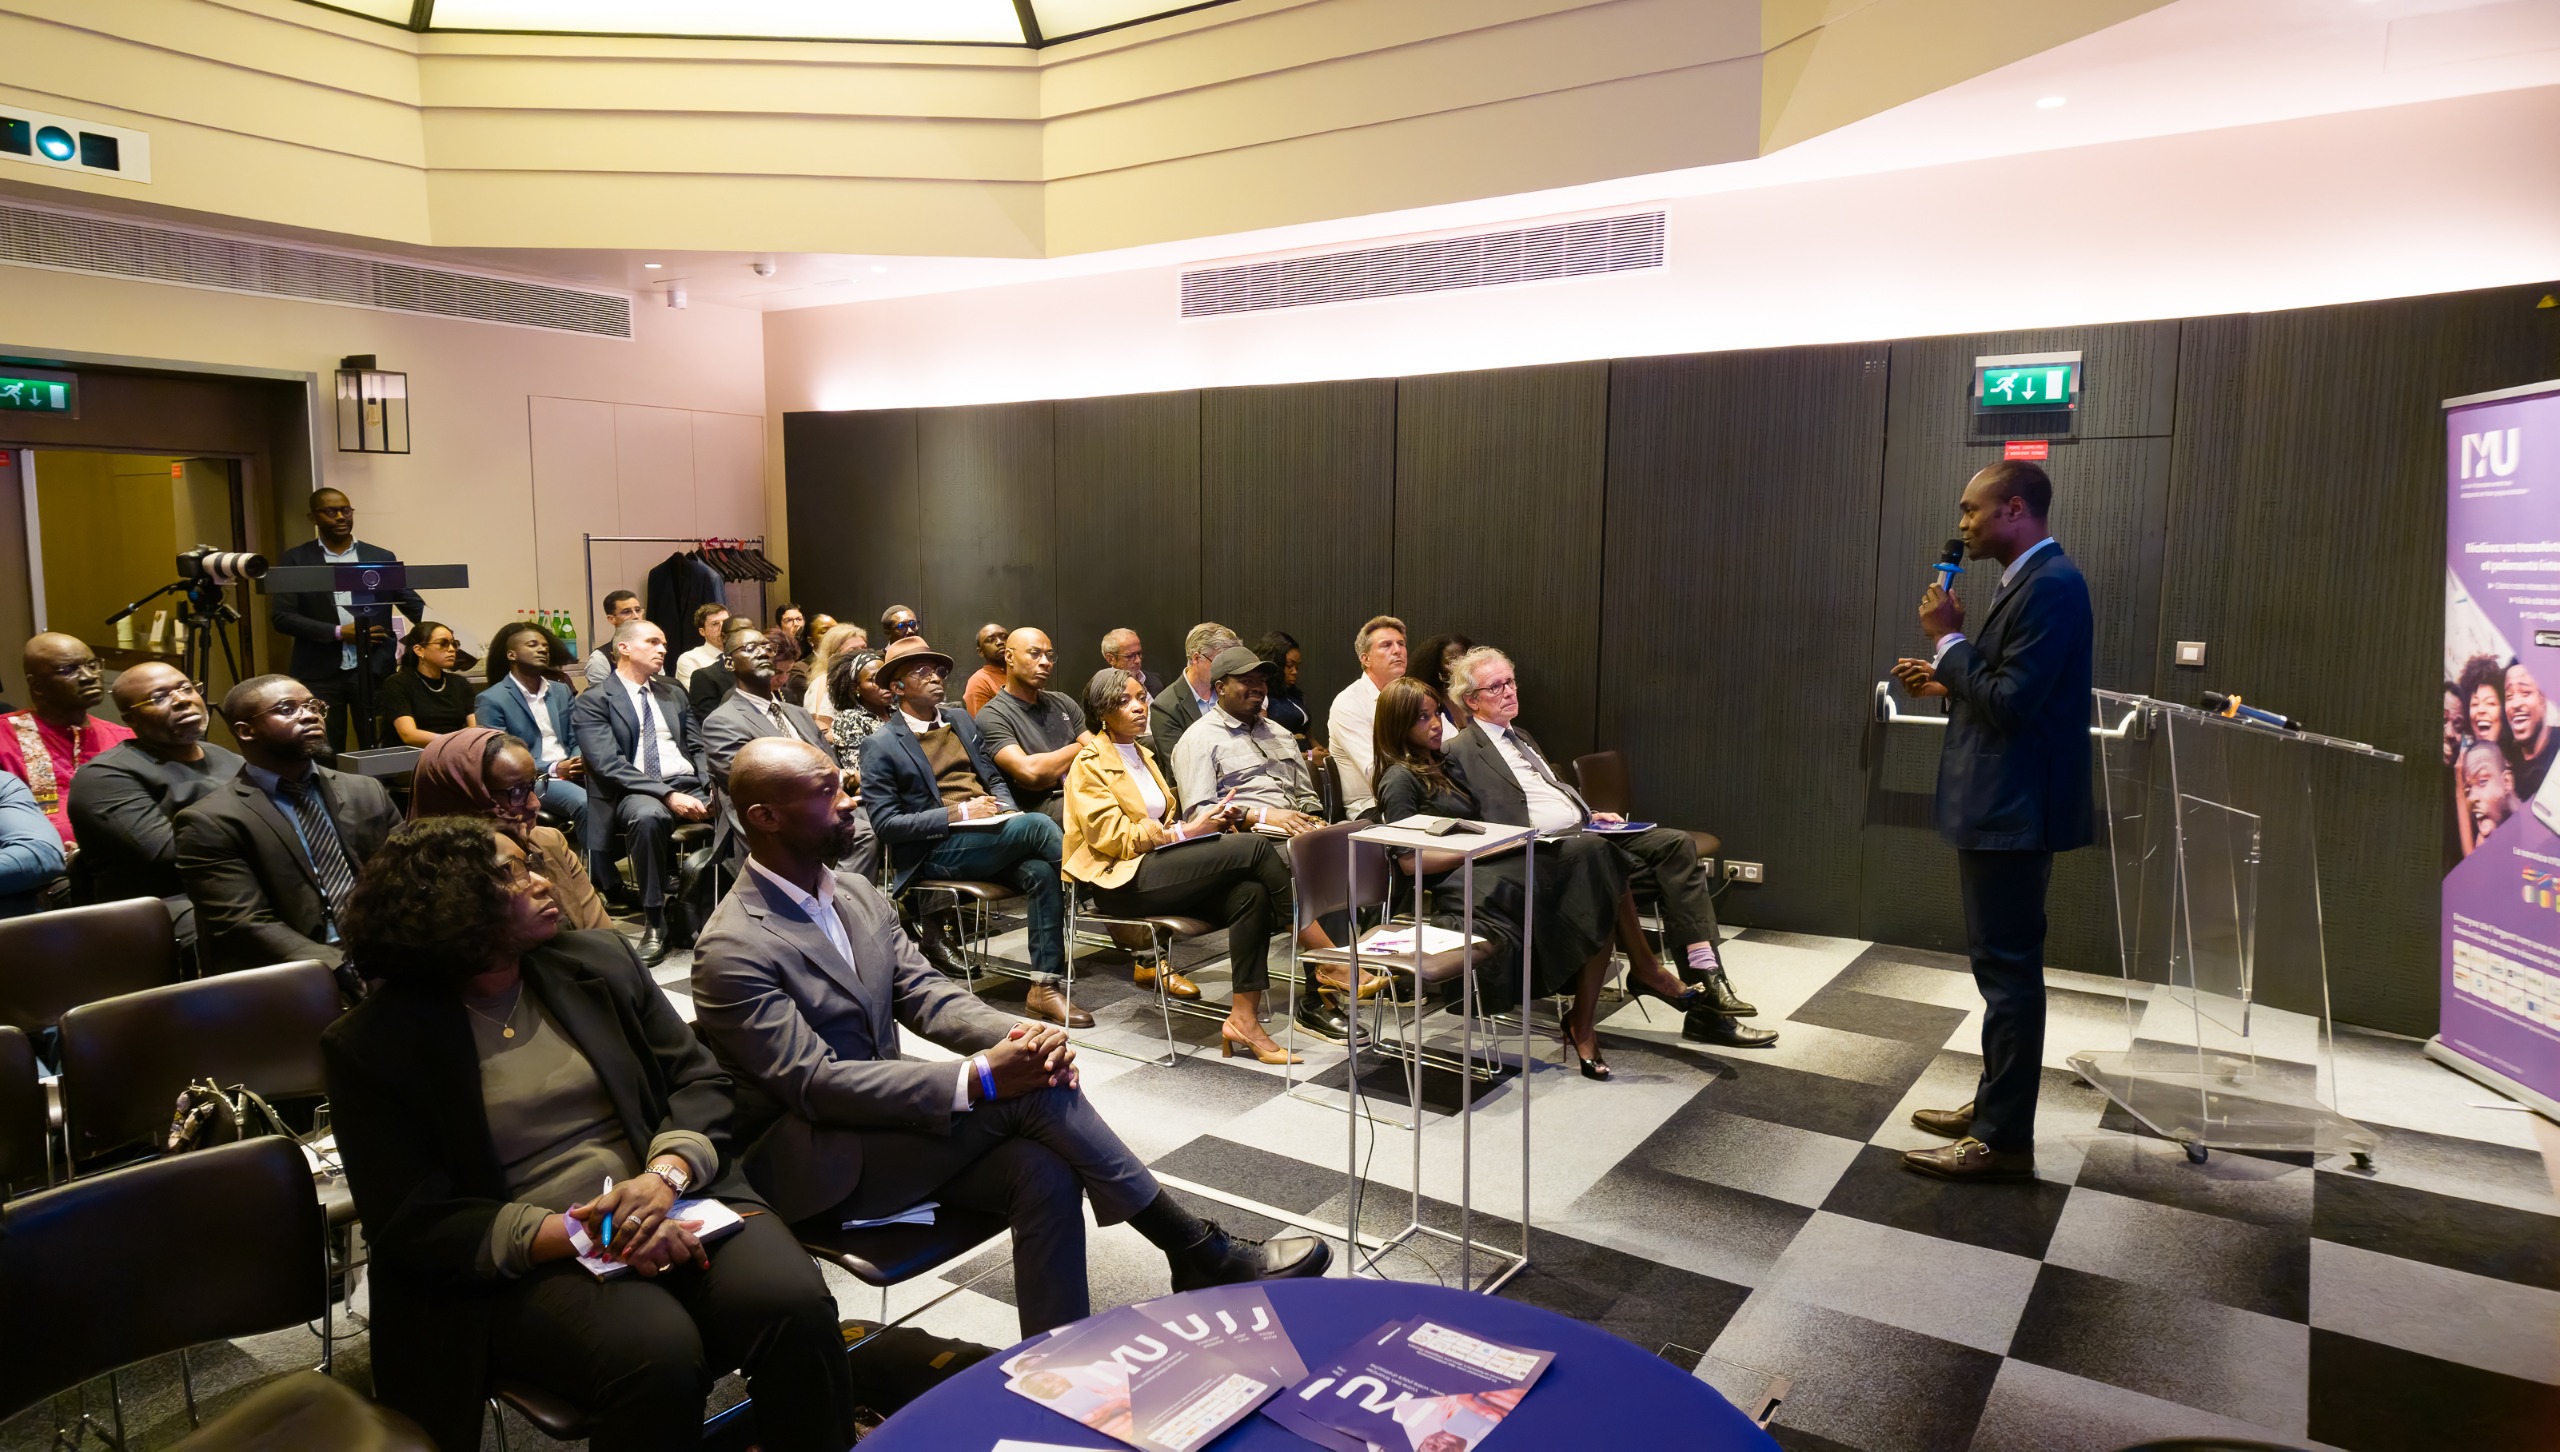
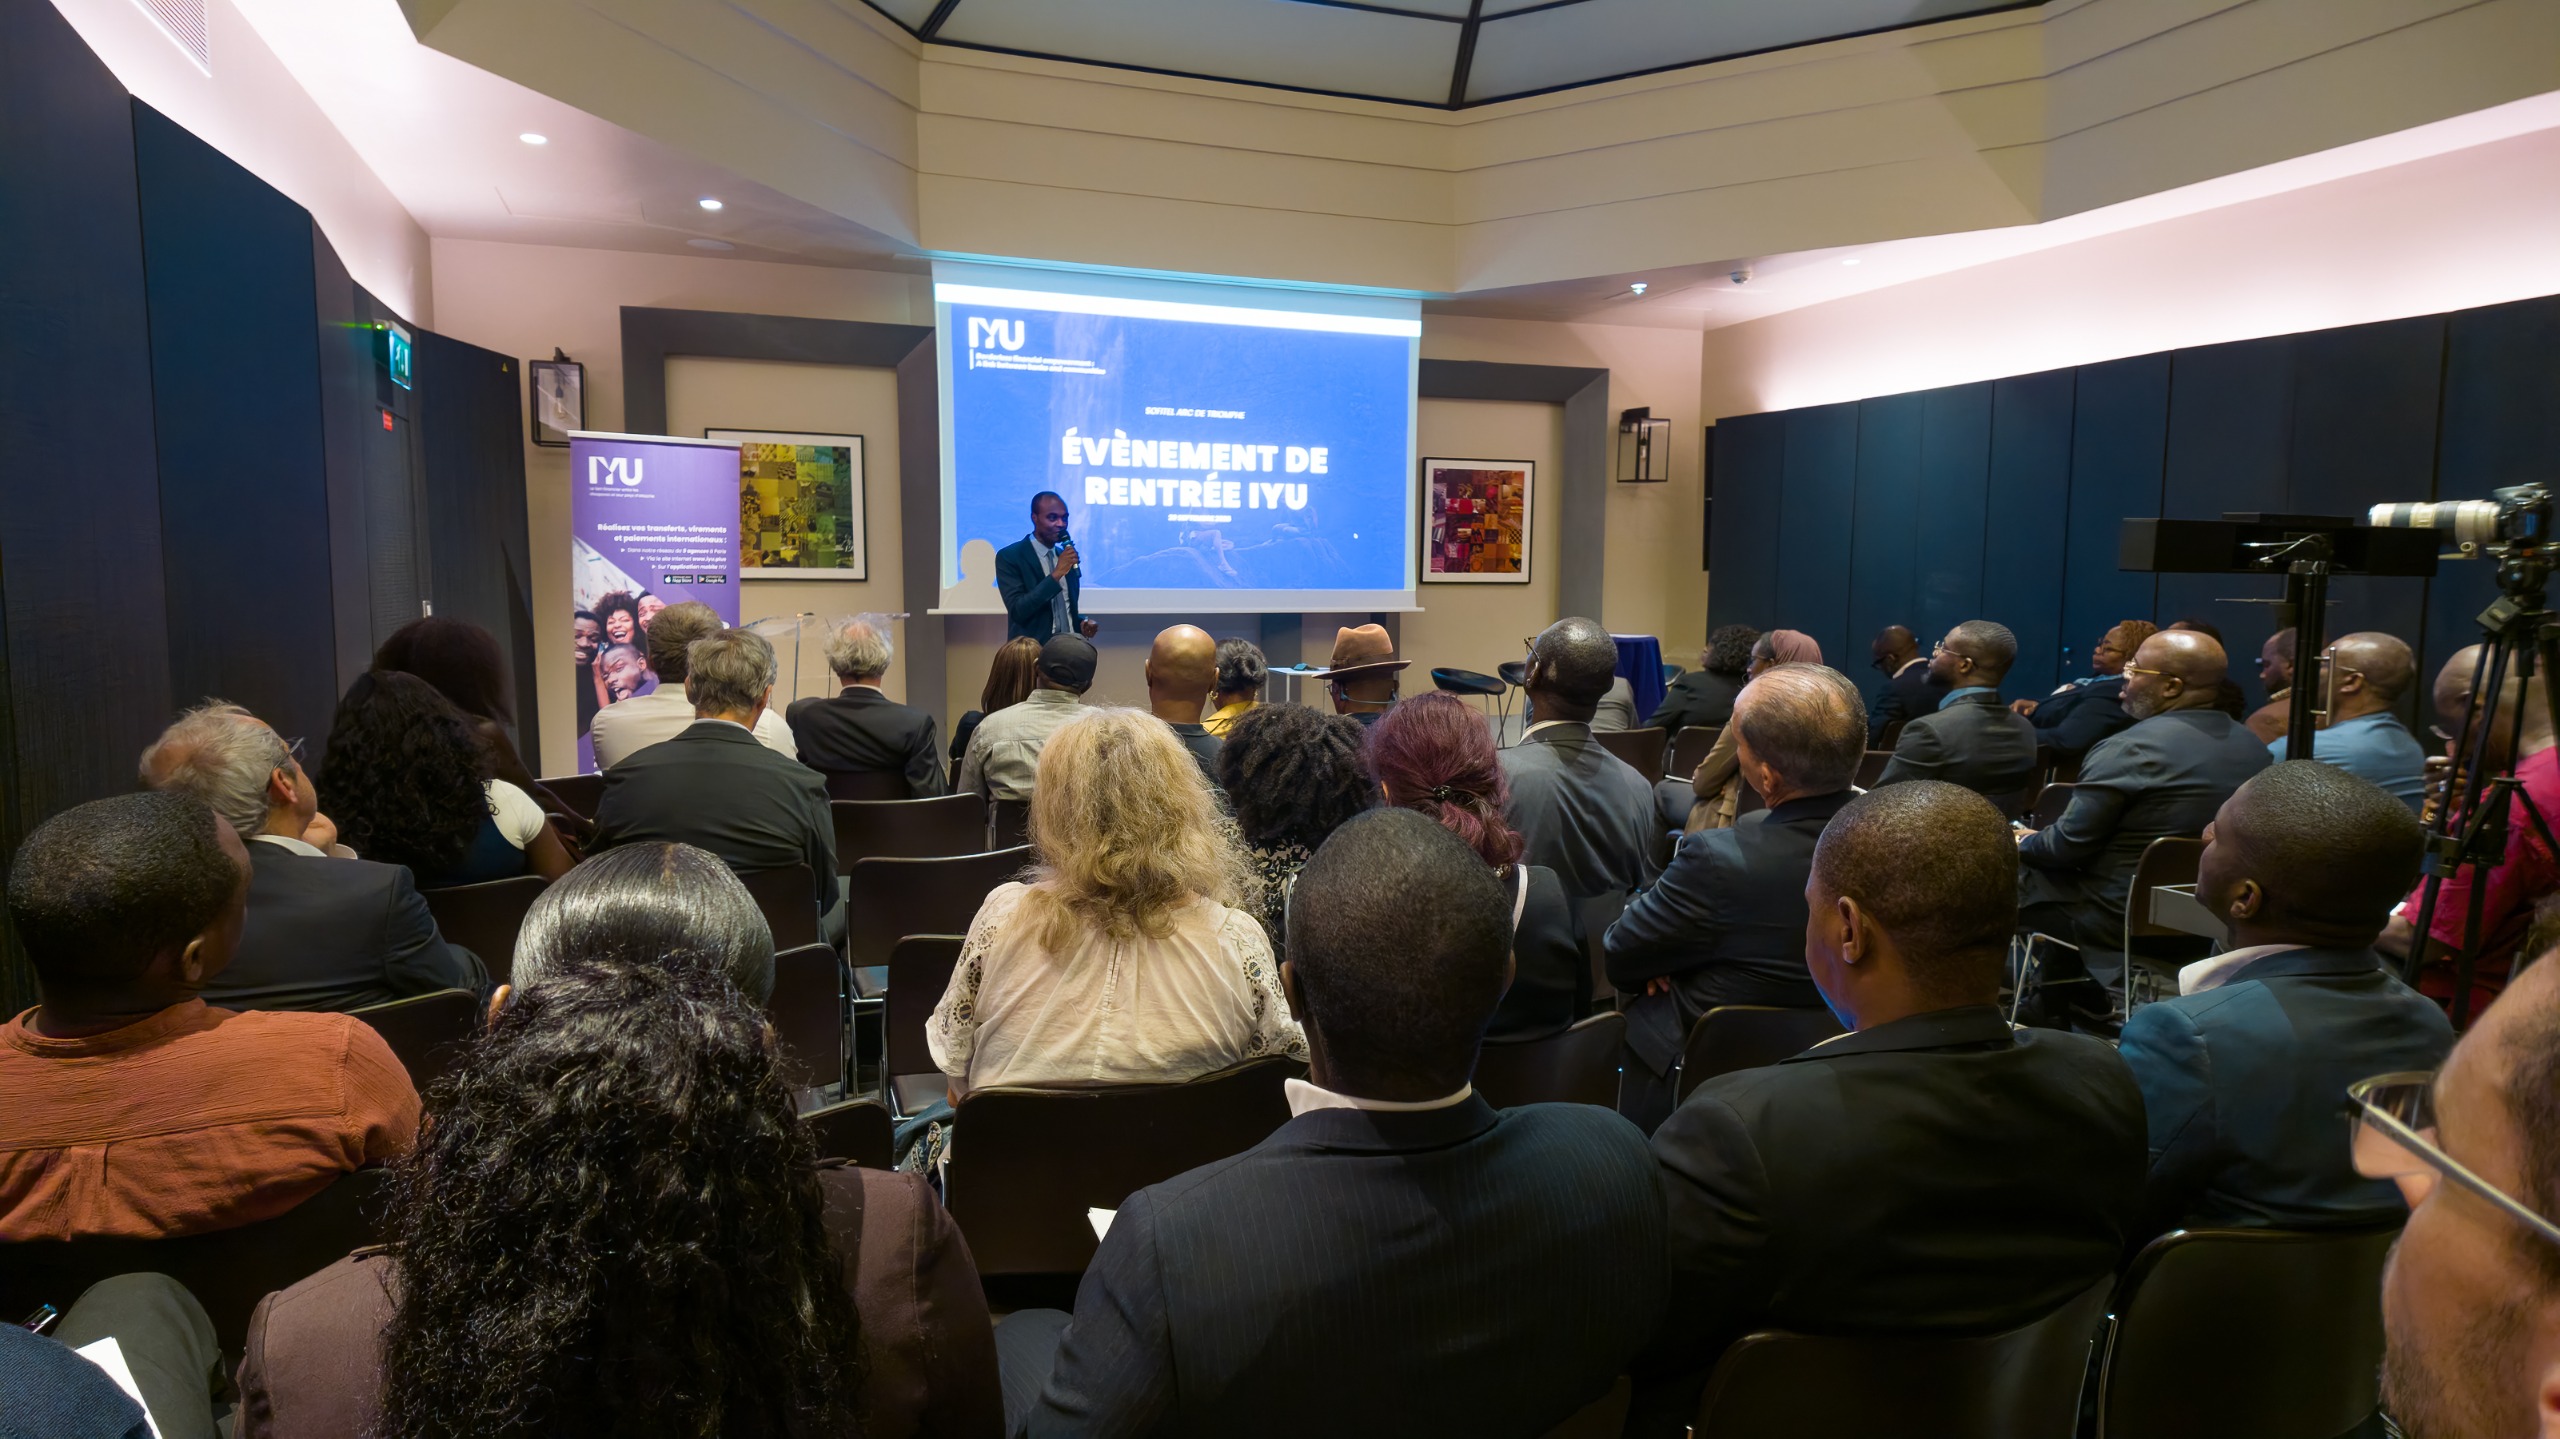
Le 29 septembre, au Sofitel Paris Arc de Triomphe, IYU a réuni une soixantaine de participants, parmi lesquels des banques partenaires, des institutions, des représentants de la diaspora et des journalistes. Georges Ferré y a annoncé plusieurs nouveaux partenariats et développements avec EMI Money, BPI aux Philippines, Ejara et Commercial Bank of Cameroon (CBC), ainsi qu’une nouvelle implantation de la BIAT à Lyon et une offre consacrée au paiement des timbres fiscaux pour les passeports. L’ensemble élargit le réseau de la fintech et les situations dans lesquelles elle entend intervenir.
Lire aussi | Ecobank : 40 ans après Lomé, la marque bancaire accélère vers 2030
La banque conserve sa place
Le modèle repose sur une logique de marque blanche : l’infrastructure peut être fournie par IYU sans que l’établissement financier disparaisse du parcours client. « IYU met les rails, chaque banque partenaire garde sa marque et sa relation client », résume Georges Ferré.
Pour une banque africaine, cette configuration permet de prolonger certains services auprès d’un client qui vit désormais en Europe sans lui demander de changer systématiquement d’interlocuteur. La technologie reste en arrière-plan. Ce qui demeure visible est la banque, son identité et les services qu’elle propose. IYU cite notamment la BIAT en Tunisie, NSIA en Côte d’Ivoire, Express Union en Afrique centrale, BMS au Mali et BNM en Mauritanie parmi ses partenaires.
La présence européenne peut toutefois prendre des formes différentes. L’ouverture d’une agence BIAT à Lyon annoncée lors de la soirée relève d’une implantation directe. D’autres services peuvent être proposés à distance grâce à l’infrastructure de paiement. Dans les deux cas, le mouvement est le même : réduire la distance entre un établissement africain et une clientèle dont le lieu de résidence a changé.
Cette question dépasse d’ailleurs la seule distribution. Pour une banque, rester accessible à un client installé à l’étranger participe aussi de l’expérience qu’elle lui propose. Une marque bancaire ne se manifeste pas uniquement dans une campagne ou une identité visuelle. Elle se rencontre dans un parcours de paiement, dans l’accès à un service ou dans la possibilité de poursuivre certaines opérations depuis un autre pays.
Lire aussi | BOA-Togo mise sur la preuve pour donner corps à sa promesse de marque
Une clientèle qui ne se limite plus aux transferts
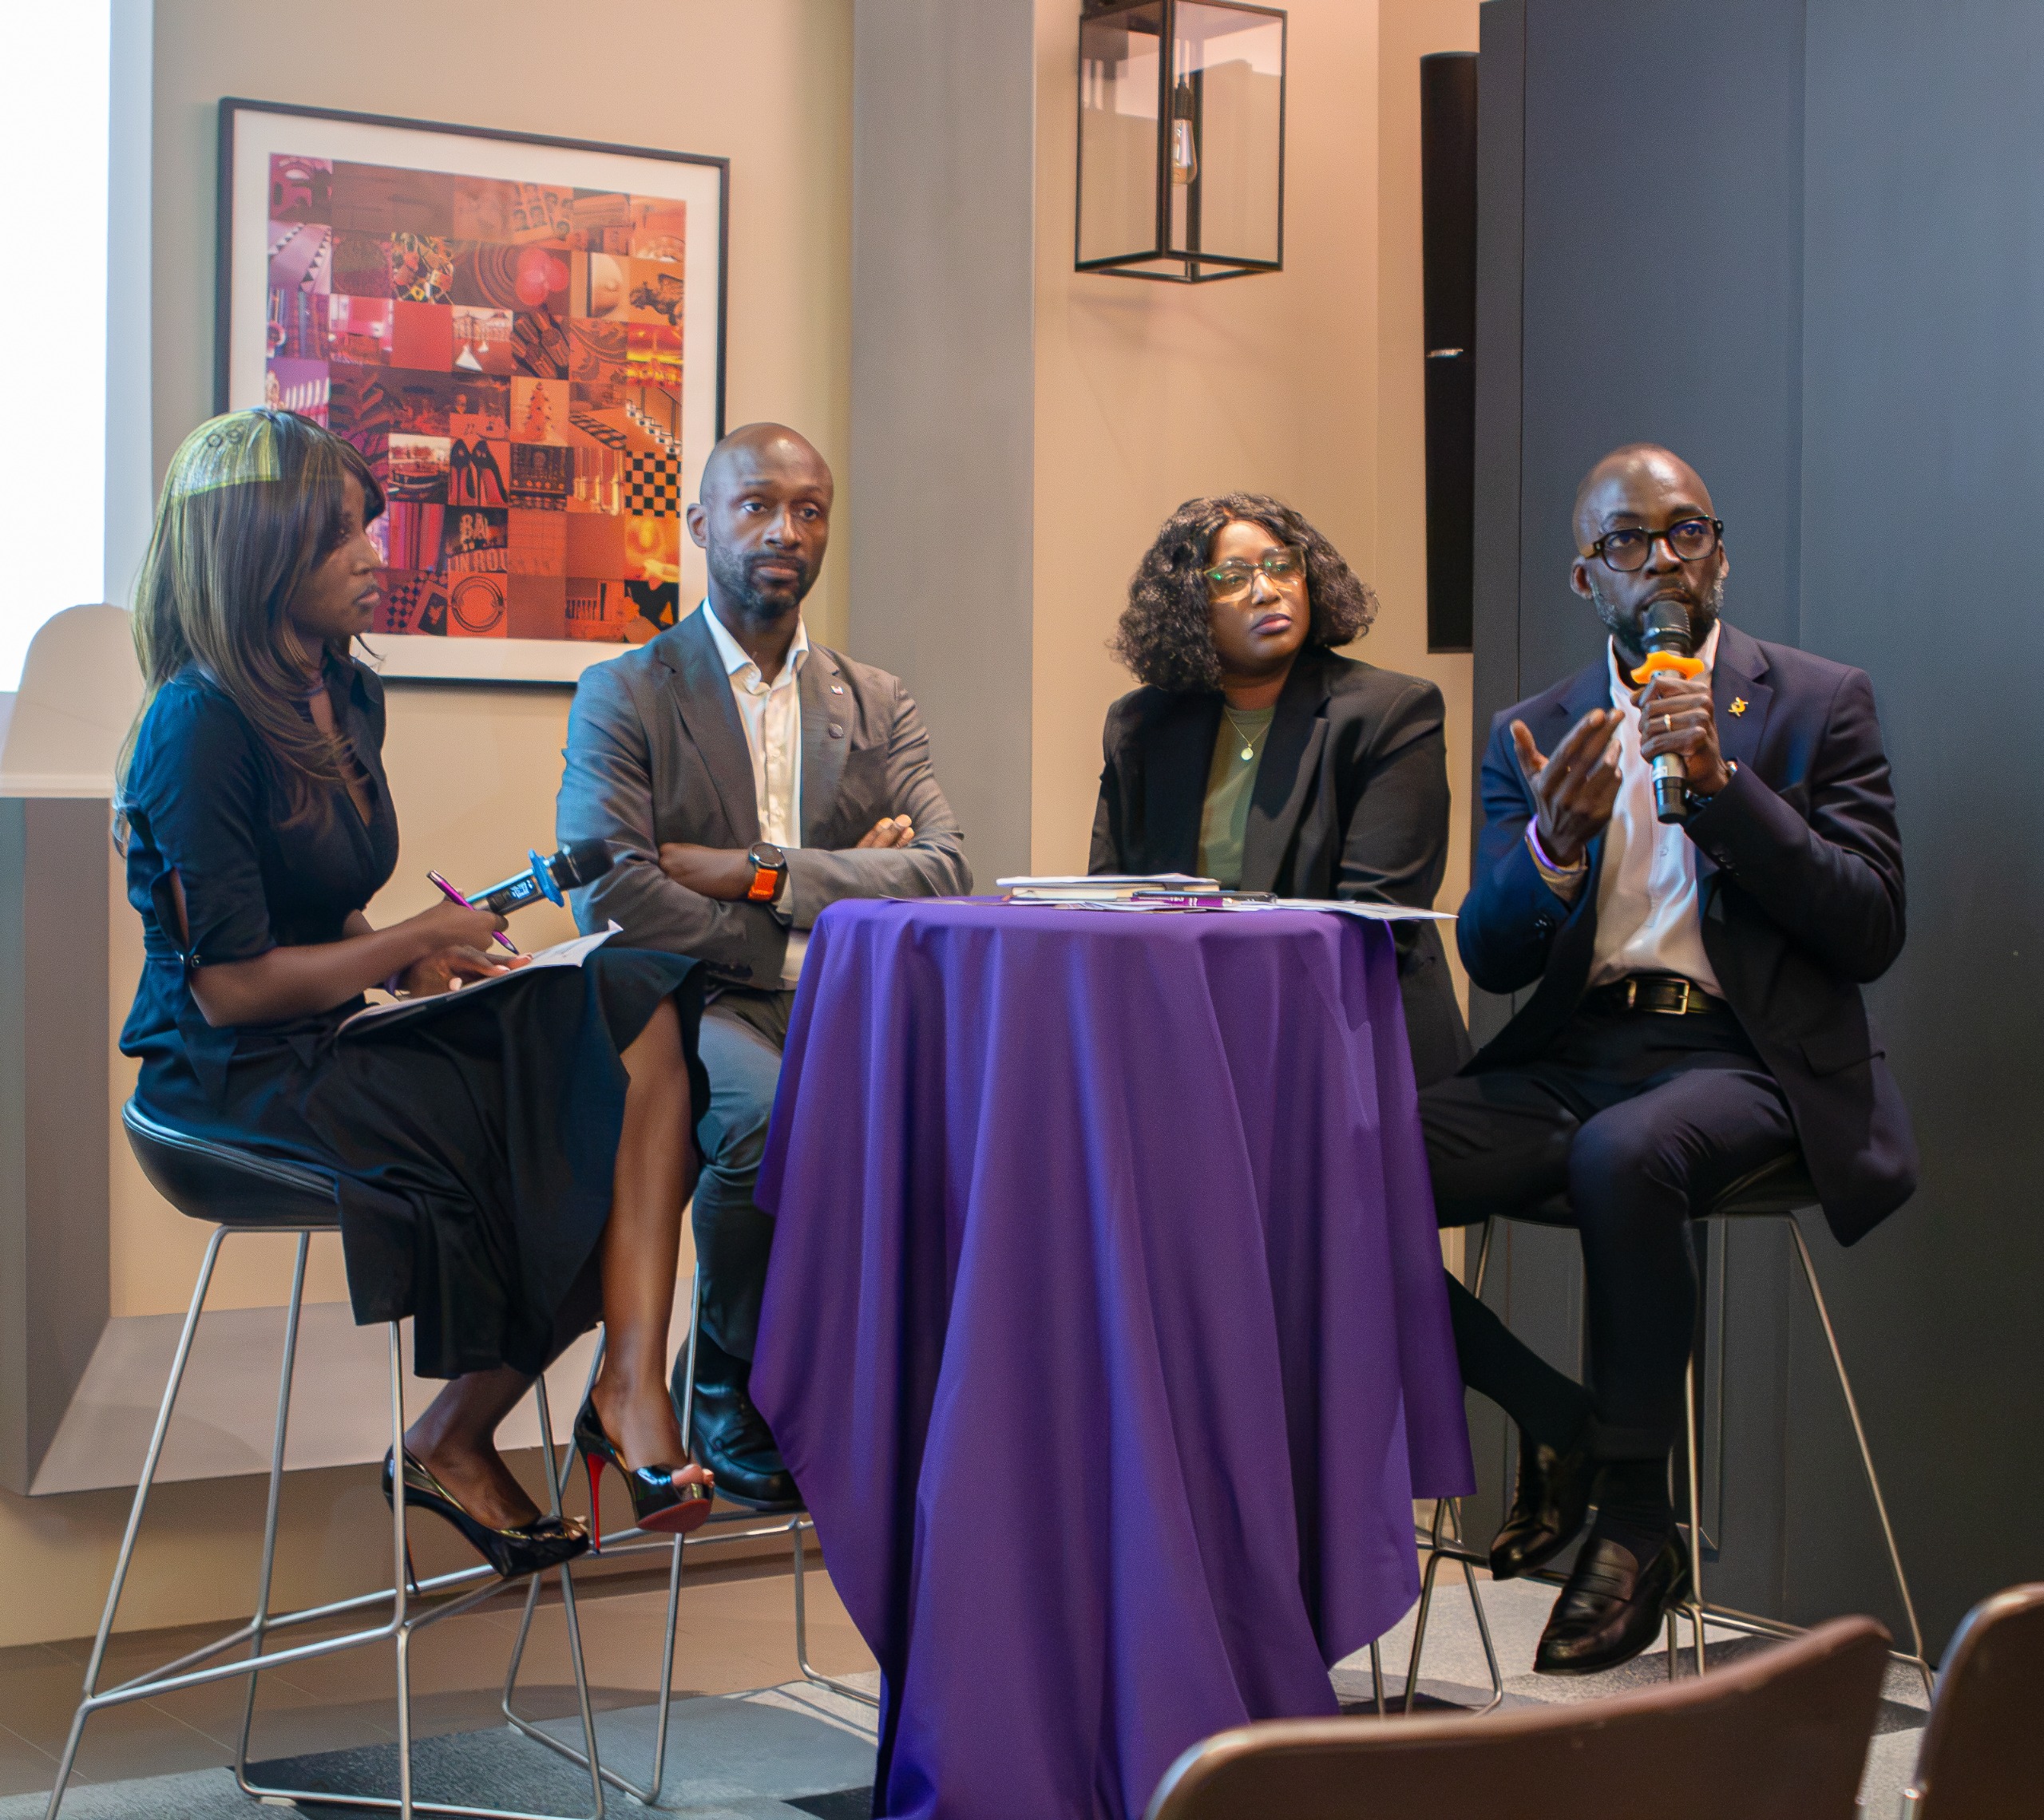
Les transferts internationaux constituent le point de départ naturel de cette relation. Ils ne suffisent cependant plus à décrire les usages d’une diaspora qui peut également épargner, investir, entreprendre ou financer des projets dans son pays d’origine. C’est cette dimension que le panel organisé lors de la soirée a également abordée.
Hermann Kangha de NSIA, Aïssata Togo de BMS et Marc Konan de Cofina ont échangé autour du rapprochement entre les diasporas et l’écosystème financier de leur pays d’origine, sous la modération de Davina, directrice juridique et partenariats du Club Efficience. Les discussions ont notamment porté sur l’épargne et l’investissement, donnant au sujet une portée qui dépasse les seuls flux de paiement.
Un client installé à Paris, Lyon ou Bruxelles peut ainsi continuer à avoir des intérêts économiques à Abidjan, Tunis, Bamako ou Douala. Il peut y conserver une épargne, préparer un achat immobilier ou soutenir un projet entrepreneurial. Sa relation avec les établissements financiers ne disparaît pas avec son départ ; elle se répartit entre plusieurs territoires et, avec elle, plusieurs systèmes bancaires.
Pour les banques africaines, cette évolution pose une question très concrète : comment continuer à proposer des services pertinents lorsque le client n’est plus physiquement présent sur le marché domestique ? L’accès à une infrastructure européenne peut apporter une partie de la réponse, à condition que les services proposés correspondent réellement aux besoins de cette clientèle.
Lire aussi | Le networking passe à la pratique lors de la masterclass de Moctar Baourou
IYU élargit son réseau
Les annonces faites au Sofitel donnent une traduction concrète à cette ambition. L’arrivée d’EMI Money, de BPI aux Philippines, d’Ejara et de Commercial Bank of Cameroon élargit le réseau d’IYU, tandis que le développement de la BIAT à Lyon et l’offre consacrée au paiement des timbres fiscaux montrent la diversité des usages susceptibles d’être adressés.
La fintech cherche ainsi à construire une infrastructure commune permettant à différents établissements de prolonger leur activité auprès de clients installés en Europe. Pour ces banques, le sujet n’est pas seulement d’accéder à un nouveau territoire, mais de déterminer quels services elles peuvent continuer à proposer et comment les intégrer dans le parcours d’une clientèle désormais habituée à naviguer entre plusieurs environnements financiers.
La soirée parisienne a surtout rendu visible cette évolution du marché. La diaspora reste un relais financier essentiel pour les économies africaines, mais ses besoins ne se résument plus au soutien familial. Elle épargne, investit et entreprend aussi. En se positionnant sur cette évolution, IYU cherche à donner aux banques africaines les moyens de rester présentes dans ces nouveaux usages, sans leur demander d’abandonner la marque et la relation qu’elles ont construites avec leurs clients.