
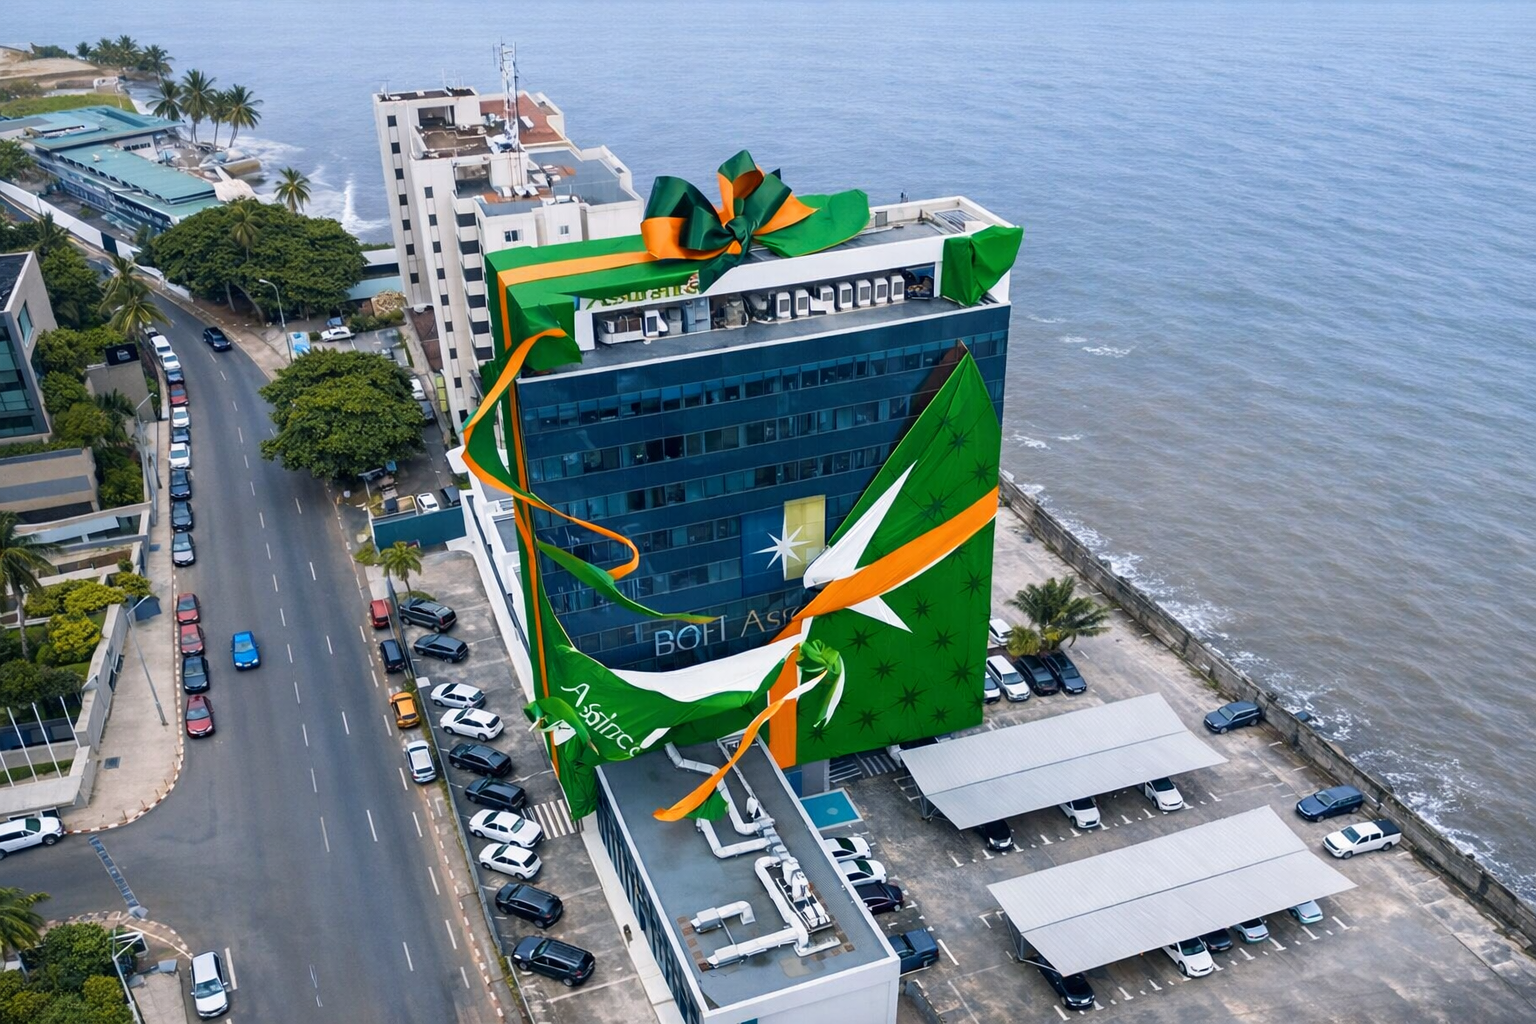
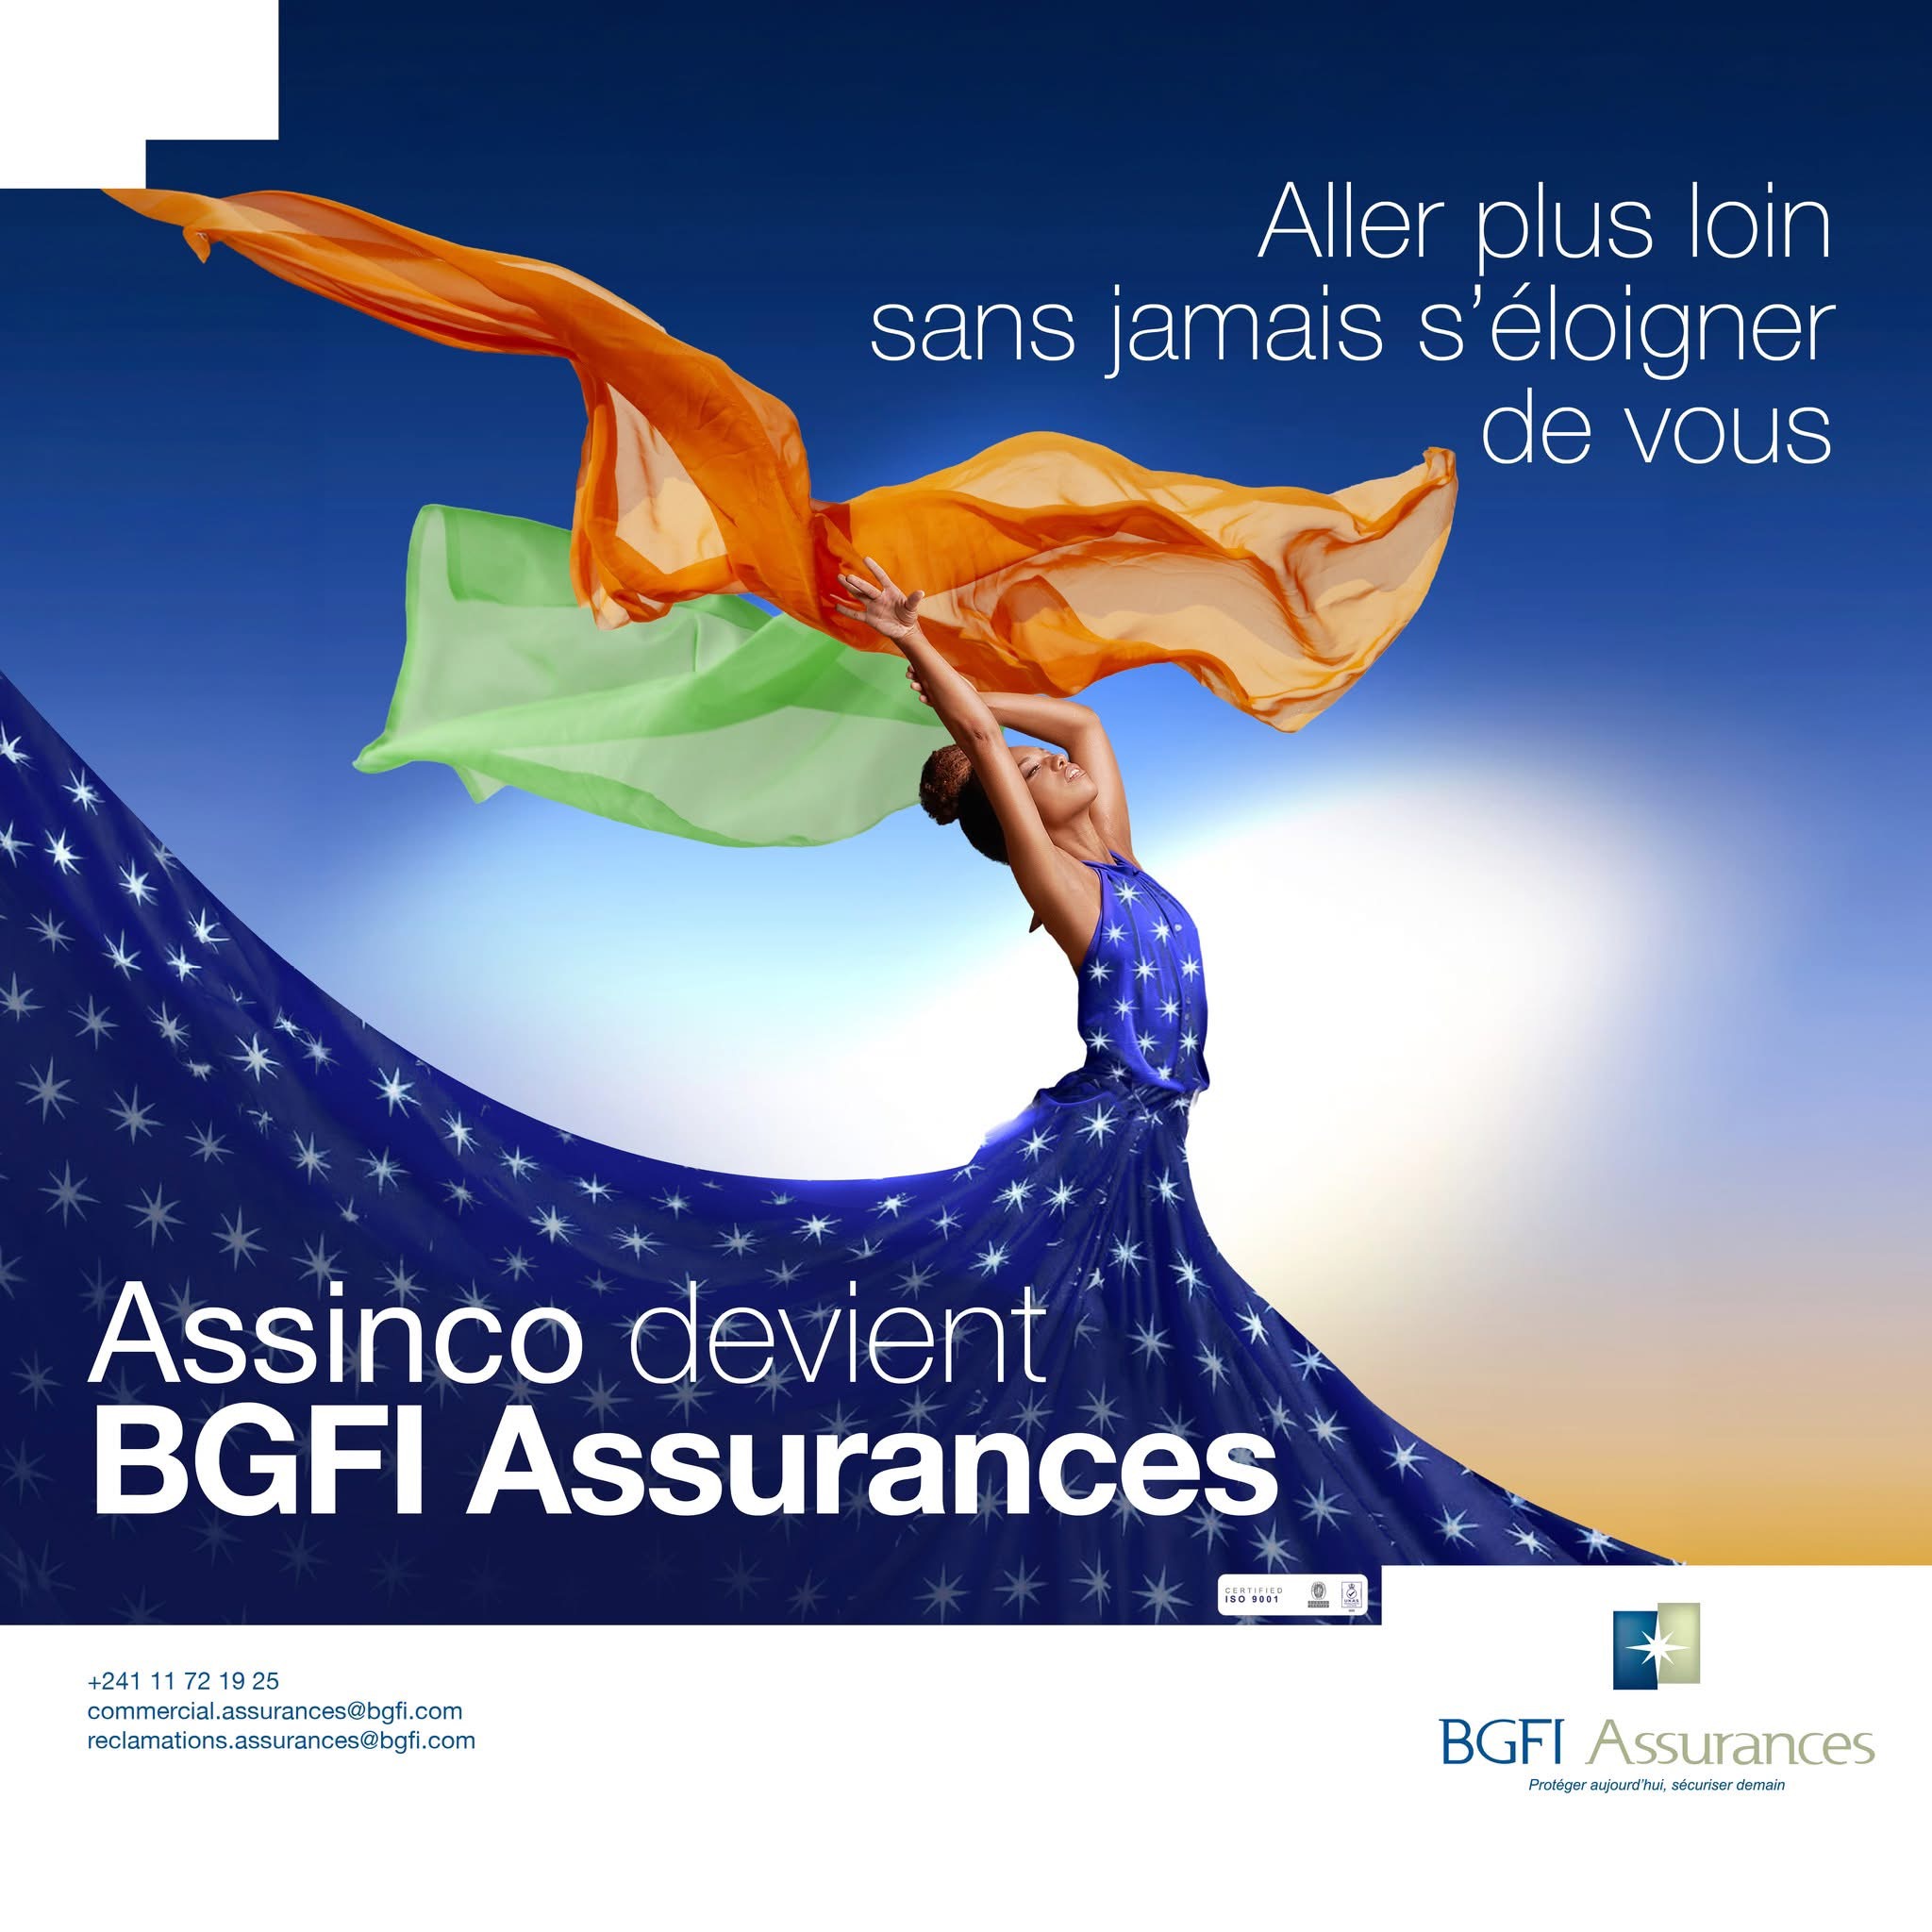
ANALYSE — En remplaçant Assinco par BGFI Assurances, le groupe BGFIBank ne procède pas à un simple ajustement d’identité. Il met fin à une marque autonome pour renforcer une logique plus structurante : celle d’un alignement total autour d’une marque-groupe devenue levier central de cohérence, de confiance et de conquête sur le marché de la bancassurance en Afrique centrale.
Une marque historique absorbée par une logique de groupe
Assinco disparaît du paysage, et ce mouvement dépasse largement la simple question du changement de nom. Présente depuis 1997 et positionnée comme leader sur le marché gabonais de l’assurance, la compagnie disposait d’un socle opérationnel solide, porté par une certification ISO, un réseau de points de vente et une expertise reconnue. Mais ce capital, essentiellement concentré sur un périmètre national, atteignait ses limites dans une trajectoire devenue résolument régionale.
Dans une logique panafricaine, une marque même performante localement ne suffit plus si elle ne peut pas s’intégrer dans une architecture globale lisible et cohérente. La visibilité hors marché domestique, la reconnaissance dans de nouveaux territoires et la capacité à incarner une stratégie de groupe deviennent des critères déterminants. C’est dans ce contexte que le maintien d’une identité autonome comme Assinco apparaissait de moins en moins aligné avec les ambitions du groupe, jusqu’à devenir un frein potentiel à sa lisibilité régionale.
Lire aussi | LEGO transforme les icônes du football en levier commercial mondial
BGFI comme actif central de marque
Le choix de la nouvelle dénomination repose sur une conviction stratégique forte : la valeur ne réside plus uniquement dans les produits ou les entités opérationnelles, mais dans la capacité à structurer un univers de marque cohérent. BGFIBank, déjà installée comme une marque de référence dans l’espace financier africain, devient ici le pivot autour duquel s’organisent les différentes activités du groupe.
Ce choix relève d’une architecture de marque de type “brand house”, où les différentes activités ne vivent plus sous des identités autonomes, mais sous une bannière unique. Une logique qui permet une lisibilité immédiate de l’offre, une réduction des coûts de construction de marque, une cohérence renforcée dans les prises de parole et une consolidation du capital confiance. Au-delà de ces effets opérationnels, c’est surtout un changement de paradigme qui s’impose : la marque devient un instrument d’intégration des métiers financiers et non plus un simple marqueur de différenciation.
La bancassurance comme terrain de structuration stratégique
Dans le contexte africain, la bancassurance ne se limite plus à un canal de distribution croisé entre banque et assurance. Elle devient progressivement un espace de convergence stratégique où les groupes financiers cherchent à unifier leurs parcours clients et à fluidifier l’accès à leurs services. Le cas BGFI s’inscrit pleinement dans cette dynamique.
Il ne s’agit plus seulement de vendre de l’assurance via un réseau bancaire, mais de construire une expérience financière continue, où les frontières entre les métiers s’estompent au profit d’une logique d’écosystème intégré. Dans ce cadre, la marque joue un rôle structurant, car elle porte la promesse de cohérence et de simplicité dans un univers souvent fragmenté. BGFI Assurances n’est donc pas seulement une nouvelle identité, mais l’expression visible d’un système financier pensé comme un ensemble homogène.
Lire aussi | Palabres Consulting : quand l’intelligence devient créative
Une stratégie efficace, mais sous tension
Cette logique d’unification n’est toutefois pas exempte de tensions. En supprimant une marque comme Assinco, le groupe renonce à une identité locale qui portait une histoire propre et une proximité avec certains segments de clientèle. Cette perte de singularité peut, à terme, réduire la finesse de lecture du marché et affaiblir certains ancrages relationnels.
Par ailleurs, en renforçant l’alignement autour de la marque BGFI, le groupe accroît mécaniquement son exposition réputationnelle. Toute évolution de perception de la marque bancaire se répercutera sur l’ensemble de ses activités, y compris l’assurance. Enfin, la cohérence promise par le rebranding devra impérativement se traduire dans les faits. Dans des environnements où les parcours clients restent encore morcelés, la simple unification de marque ne suffit pas à elle seule à produire une expérience fluide et intégrée.
Vers une standardisation des stratégies de marque dans la finance africaine
Au-delà du cas BGFI, cette évolution s’inscrit dans une tendance plus large de structuration des architectures de marque au sein des groupes financiers africains. Dans un environnement de compétition croissante, les marques deviennent des instruments de consolidation, destinés à unifier des activités jusqu’ici fragmentées et à accélérer leur expansion régionale.
Les groupes ne construisent plus uniquement des portefeuilles d’activités, mais des systèmes de marque capables de porter une ambition géographique et sectorielle élargie. BGFI Assurances illustre cette bascule : le rebranding ne constitue pas une fin en soi, mais un outil au service d’une stratégie d’intégration plus large, où la marque devient un levier central de puissance.
Reste une question structurante, que seul le marché permettra de trancher : à force d’unifier ses marques, un groupe gagne-t-il en lisibilité et en puissance, ou risque-t-il d’effacer les nuances qui faisaient la richesse de son écosystème ?